First day cover ·
Revolut rejeita comprar um banco e aposta numa plataforma única
A Revolut afasta a compra do Banco CTT e de outras instituições tradicionais, argumentando que a sua plataforma única não gera sinergias com a banca clássica.
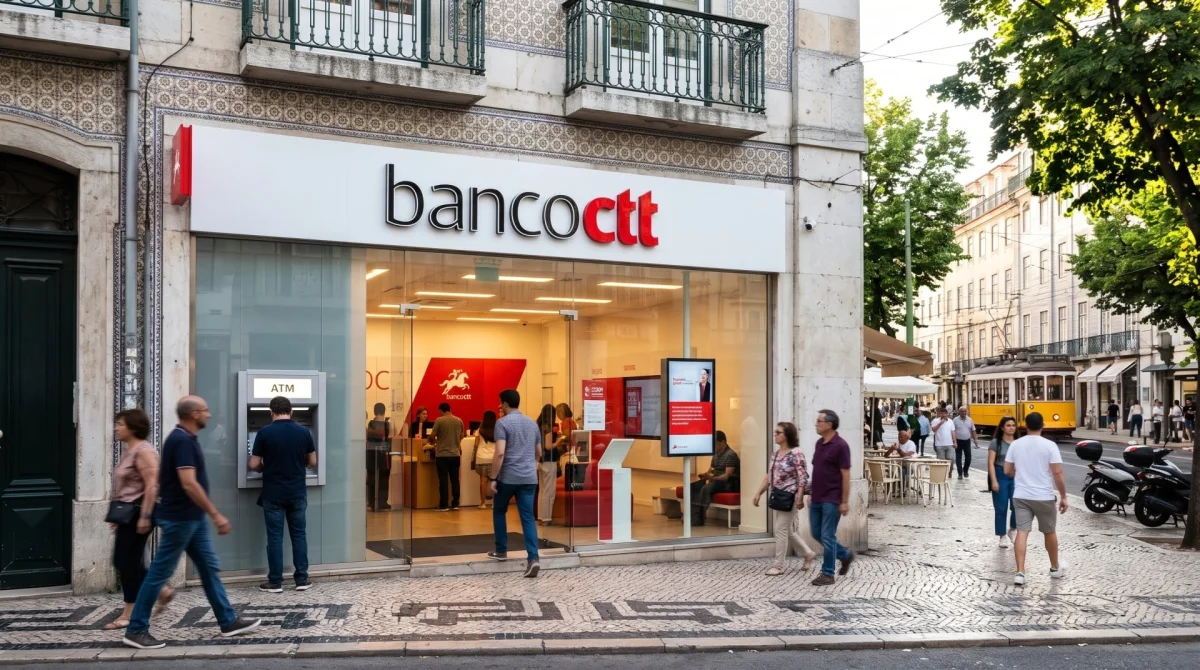
A mensagem é clara: a Revolut não quer ser dona de um banco tradicional. A presidente executiva para a Europa Ocidental, Béatrice Cossa-Dumurgier, descartou qualquer cenário de aquisição de instituições convencionais, incluindo uma eventual proposta pelo negócio do Banco CTT. A declaração pesa mais do que parece, porque surge depois de o Conselho de Administração dos CTT ter anunciado, no arranque deste mês, a intenção de alienar uma participação de controlo na sua unidade financeira. Não foi indicado um calendário concreto para o processo.
Porque a fintech diz não a um banco
Segundo a responsável, o problema não está no preço nem na dimensão do alvo, mas na lógica do negócio. "A nossa vantagem competitiva assenta na singularidade da nossa plataforma, por isso não vamos comprar outro banco. Não faz sentido porque não vamos conseguir criar qualquer sinergia", afirmou, à Lusa, durante a sua intervenção na Web Summit.
Vale a pena ler essa frase com atenção. Quando um banco compra outro, a integração costuma significar juntar sistemas centrais, processos e produtos que foram construídos em épocas diferentes. Essa soma raramente é simples, e as sinergias prometidas em apresentações de investidores dependem muito de quanto custa, na prática, fazer as duas casas funcionar como uma só. A Revolut parece ter optado por evitar essa equação por completo: se a vantagem está na plataforma, comprar uma instituição com estrutura própria acrescenta complexidade sem acrescentar o que a empresa mais valoriza.
Uma base tecnológica para cerca de 80 milhões de clientes
O modelo assenta numa infraestrutura de tecnologia e de produto unificada, desenhada de raiz para servir cerca de 80 milhões de clientes a nível global. Na prática, isto significa que toda a operação corre sobre uma única base de software. Uma nova funcionalidade pode ser lançada em vários mercados ao mesmo tempo, sem que cada país tenha de adaptar um sistema próprio. Para a empresa, isso evita os custos de manter sistemas antigos ou fragmentados, que consomem recursos sem trazer novidades aos utilizadores.
Esta é a parte do argumento que mais interessa a quem trabalha no setor. Os ganhos de escala de uma arquitetura unificada crescem com o número de clientes e de mercados, e são difíceis de copiar por instituições que herdaram décadas de software. Uma plataforma pode ser modernizada de uma vez; um conjunto de sistemas herdados tende a ser modernizado peça a peça, com custos e riscos acumulados por cada país e cada produto.
O que a Revolut diz sobre custos e margens
A responsável foi mais longe ao comparar a eficiência da empresa com a concorrência. "Operamos a um custo que é uma ordem de grandeza inferior aos custos dos nossos concorrentes digitais e várias ordens de grandeza inferior ao dos bancos tradicionais", sublinhou Béatrice Cossa-Dumurgier. São afirmações da própria empresa, sem dados comparativos públicos apresentados na intervenção, pelo que convém tratá-las como posição da Revolut e não como facto estabelecido.
Ainda assim, a lógica por trás delas é conhecida. Os bancos clássicos carregam o peso de manter redes físicas de balcões e, ao mesmo tempo, de modernizar serviços para um ambiente digital. Na leitura da executiva, essa dupla pressão obriga a banca tradicional a canalizar cada euro gerado para a transição tecnológica da experiência do cliente. Uma fintech sem essa herança física pode, em teoria, aplicar o capital noutras prioridades e aceitar margens de lucro mais baixas do que as dos bancos convencionais. "No nosso caso, cada euro que geramos é, na verdade, reinvestido em mais inovação e em mais crescimento", concluiu.
O que fica em aberto
Há duas leituras possíveis desta posição. A primeira é estratégica: a Revolut mantém o foco no crescimento orgânico e recusa a aquisição de licenças e carteiras de clientes que, mesmo com potencial, trariam estruturas para integrar. A segunda é de mercado: ao afastar-se do processo, a empresa deixa de ser uma candidata óbvia para a unidade financeira dos CTT, e o interesse por essa operação terá de vir de outros lados.
Para quem acompanha o setor, o próximo passo a observar é se os CTT divulgam um calendário para a venda da participação de controlo. Também vale seguir se a Revolut concretiza, com dados, a diferença de custos que afirma ter face à concorrência digital e à banca tradicional. Até lá, a mensagem para o mercado é que a fintech prefere crescer com a sua própria plataforma a crescer através de bancos já existentes.